罕見!普華永道出具無法表示意見審計報告,背后意味著什么?
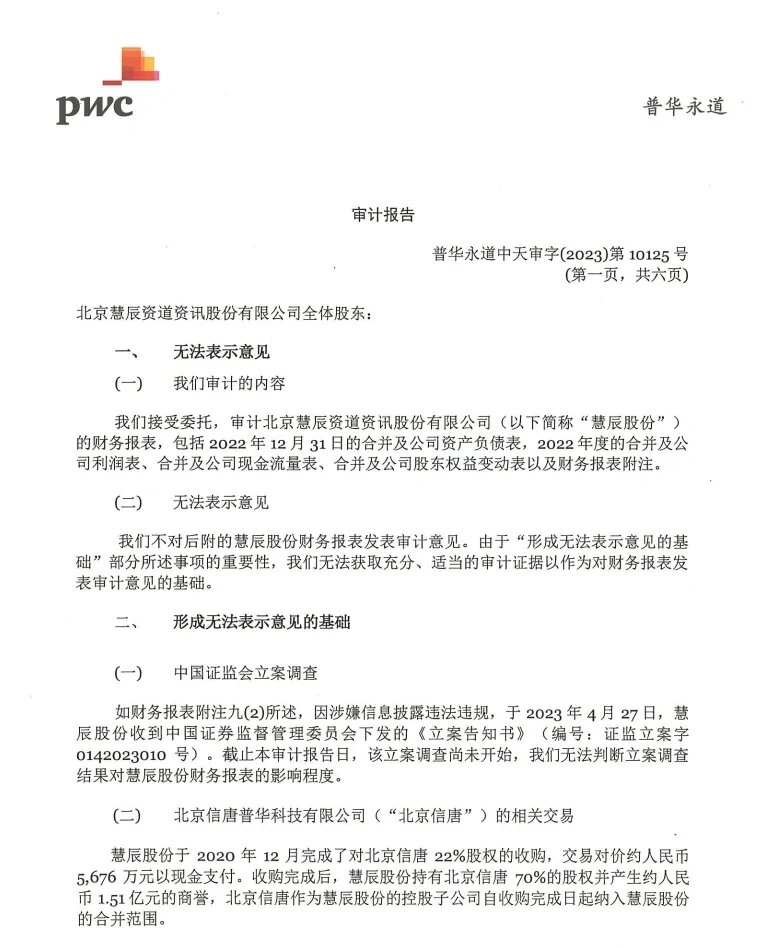
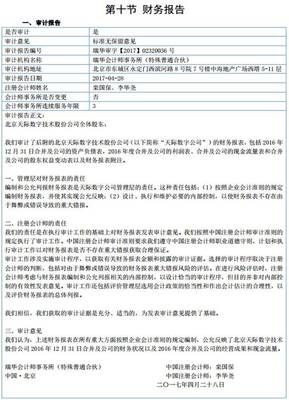
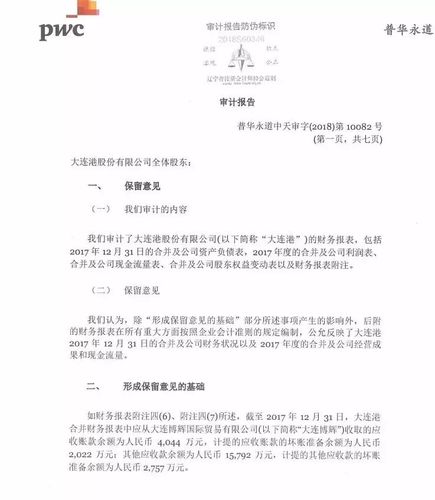
在資本市場中,審計報告是投資者判斷上市公司財務健康狀況的重要依據。通常,會計師事務所會出具“無保留意見”的審計報告,表示財務報表公允反映了公司的財務狀況。當審計師無法獲取充分、適當的審計證據,且該影響重大而廣泛時,他們只能出具“無法表示意見”的審計報告。普華永道因對某上市公司出具無法表示意見的審計報告,引發了市場廣泛關注。這一罕見舉動不僅折射出審計過程中的嚴重障礙,更向投資者發出了強烈警示。\n\n一、什么是“無法表示意見”?\n\n根據中國注冊會計師審計準則,審計意見分為五種類型:無保留意見、帶強調事項段的無保留意見、保留意見、否定意見和無法表示意見。其中,“無法表示意見”是指審計師無法獲取充分、適當的審計證據以作為發表審計意見的基礎,同時認為未發現的錯報(如存在)對財務報表的影響可能是重大和廣泛的。換句話說,審計師既不能確認報表是公允的,也無法斷言其不公允,只能“棄權”。\n\n這種意見類型在A股市場極為少見。據Wind數據統計,過去十年中,每年被出具無法表示意見的上市公司數量通常不超過20家,占全部上市公司比例不足0.5%。正因如此,普華永道作為國際四大會計師事務所之一,此次出具此類報告,才會被業界稱為“罕見”。\n\n二、普華永道此次為何出具無法表示意見?\n\n結合已披露信息,普華永道對某上市公司(以下稱“公司X”)出具無法表示意見的基礎主要涉及以下幾個方面:\n\n1. 持續經營能力存在重大不確定性:公司X連續多年虧損,大量債務逾期,主要銀行賬戶被凍結,員工大量離職,生產經營基本停滯。審計師無法獲取充分證據來評估管理層運用持續經營假設的合理性。\n\n2. 重大交易真實性無法核實:審計師發現公司X與多家供應商和客戶之間存在異常資金往來,部分交易缺乏商業實質,且相關合同、發票、物流單據不完整或相互矛盾。審計師試圖函證、走訪,但未能獲得有效回復,也未能實施替代程序。\n\n3. 資產減值準備計提缺乏依據:公司X對多項應收款項、存貨、長期股權投資等計提了巨額減值,但未能提供減值測試的詳細過程及關鍵假設,審計師無法判斷減值金額是否恰當。\n\n4. 關聯方關系及交易披露不完整:審計師發現公司X存在未披露的關聯方及關聯交易,且部分交易價格顯失公允,可能涉及利益輸送或資金占用。由于資料缺失,審計師無法確定關聯方交易的完整性和準確性。\n\n上述事項的影響重大且具有廣泛性,波及多個財務報表項目,因此普華永道無法獲取充分、適當的審計證據,只能出具無法表示意見。\n\n三、這一報告傳遞了哪些信號?\n\n1. 財務信息可信度極低:審計師“棄權”意味著財務報表整體可能不可靠投資。者不應依賴經審計的報表進行決策,否則可能面臨巨大風險。\n\n2. 公司治理與內控存在嚴重缺陷:審計范圍受限往往源于管理層不配合、資料缺失或內控失效為公司。X的案例表明,其治理層已無法保障財務報告的真實完整。\n\n3. 可能存在舞弊或違法違規行為:異常交易、未披露關聯方、資金占用等跡象,提示公司可能涉及財務造假或大股東掏空。審計師雖未認定舞弊,但無法排除其可能性。\n\n4. 退市風險高企:根據交易所規則,若公司因無法表示意見被實施退市風險警示(*ST),下一年度仍無法消除相關事項,將被終止上市。多家公司因無法表示意見最終退市。\n\n四、投資者應如何應對?\n\n對于持有或關注此類公司的投資者,應保持高度警惕:\n\n- 立即評估持倉風險,不可盲目抄底;\n- 仔細閱讀審計報告中的“形成無法表示意見的基礎”段落,了解具體受限事項;\n- 關注交易所問詢函、監管處罰及后續公告;\n- 等待公司整改、重新審計或更換會計師后,再評估是否值得投資。\n\n普華永道此次出具無法表示意見審計報告,既是對審計準則的嚴格執行,也是對市場負責的表現。它猶如一記警鐘,提醒所有參與者:當審計師選擇“無法表示意見”時,往往意味著公司的財務迷霧已濃重到無法穿透,而這正是風險最大的時刻。
如若轉載,請注明出處:http://www.oosa.cn/product/50.html
更新時間:2026-09-29 22:37:56