提前提供審計報告文號被罰?瑞華會計師事務所遭自律監管,東北證券、天際數字受牽連
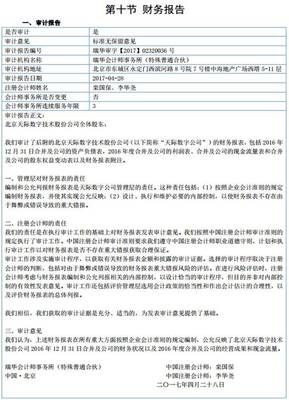
中國證監會及全國股轉公司接連發布監管文件,對瑞華會計師事務所(特殊普通合伙)(以下簡稱“瑞華”)及其相關客戶采取自律監管措施。起因是瑞華在正式出具審計報告前,提前向客戶提供了報告文號,這一看似微小的程序違規,卻引發了連鎖反應:瑞華被自律監管,為其提供服務的東北證券以及審計客戶天際數字也一并受到牽連。
事件回顧:審計報告文號被提前泄露
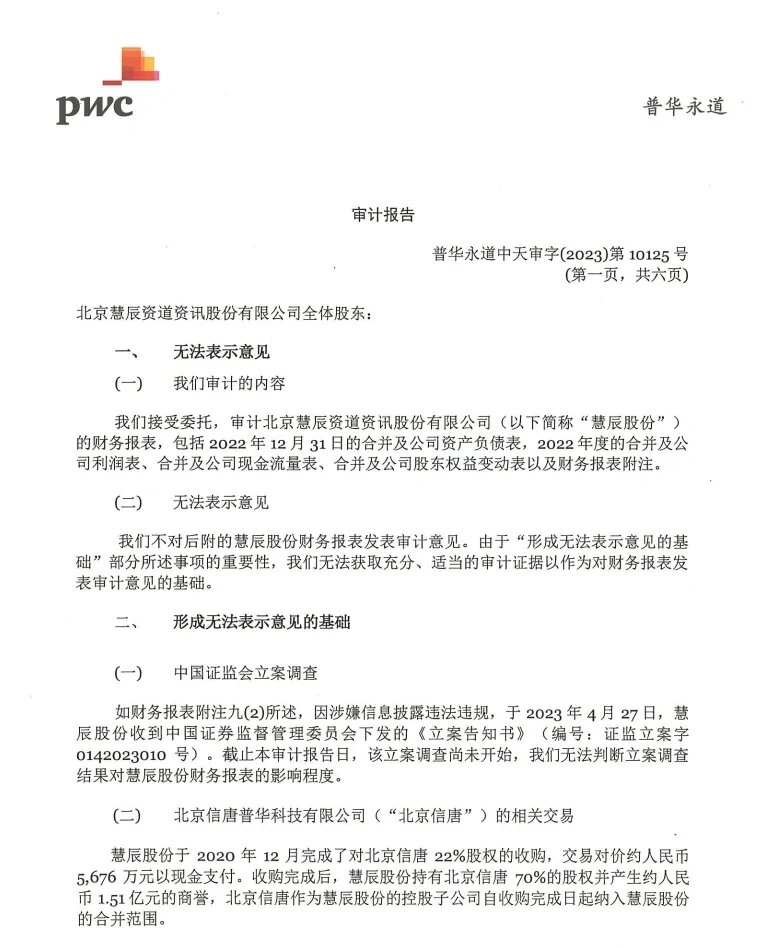
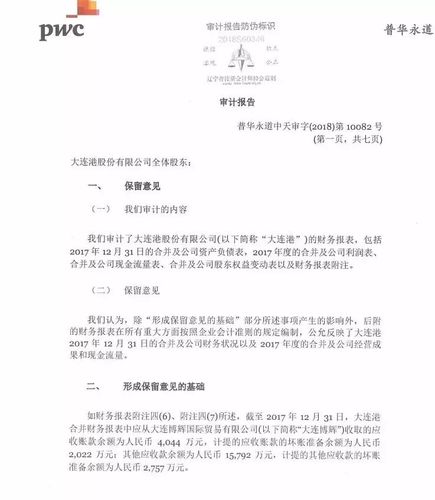
根據全國股轉公司披露的監管文件,瑞華在為掛牌公司天際數字(全稱“北京天際數字技術股份公司”)執行2017年年報審計時,正式審計報告尚未定稿并履行內部質量復核程序,瑞華便提前將審計報告文號告知了天際數字。更嚴重的是,天際數字在正式收悉審計報告之前,已將含有具體審計意見類型的內容對外披露,由此構成信息披露違規。
股轉公司指出,瑞華作為審計機構,未能勤勉盡責,在報告未正式簽發的情況下向客戶透漏報告文號,這一行為違反了《全國中小企業股份轉讓系統業務規則(試行)》及《掛牌公司信息披露細則》的相關規定。為此,股轉公司對瑞華采取了出具警示函的自律監管措施,并將違規行為記入證券期貨市場誠信檔案。
連鎖反應:天際數字、東北證券牽涉其中
審計報告文號被提前提供,不僅讓瑞華自身受罰,還連累了相關主體。天際數字作為掛牌公司,率先在臨時公告中引用未經正式簽發的審計報告文號和審計意見,構成了信息披露不真實、不準確、不完整的違規行為,同樣被股轉公司出具警示函。天際數字的持續督導主辦券商東北證券也未能幸免。監管層認定,東北證券在持續督導過程中未盡到審慎核查義務,未能及時發現并糾正天際數字的信息披露違規問題,也一并收到了自律監管措施。
公開資料顯示,天際數字于2016年掛牌新三板,主營業務為數字視覺綜合服務。2017年年報審計期間,瑞華內部流程混亂導致文號提前流出,為后續違規披露埋下了伏筆。有業內人士指出,在年報披露高峰期,會計師事務所業務繁忙,少數項目組為趕進度,確實存在“先給文號、后走流程”的不當操作。這種看似加快流程的“變通”,實質上破壞了資本市場信息披露的嚴肅性。審計報告文號是財務信息的身份證,文號未經合法授權即對外傳播,意味著相關財務數據尚未經過最終審驗,卻提前披上了合規的外衣,可能對投資者造成誤導。
監管信號:審計雖是“守門人”,程序紅線不可逾越
瑞華曾是國內知名的內資大所,此次因細節合規漏洞遭到處罰,頗具警示意義。業內觀察人士表示,監管層的態度十分明確:無論會計師事務所規模大小,合規流程均不可走樣。對會計師事務所實施“自律監管”,并不意味著處罰力度輕,對機構和簽字會計師而言,受到股轉公司的自律監管本身就是誠信記錄上的污點,其三年內都可能無法承接某些特定業務或撤銷相關獎項。而對于像東北證券這樣的持續督導券商來說,對客戶信息披露持續跟蹤不到位,實際上是“只看表面文章、不察覺底層失誤”。將督導對象的可靠性視為理所當然而無相應的核查機制,暴露出的執業慣性值得警惕。
交易所《審計準則》和證監會《信息披露管理辦法》均明確規定:審計報告應當在履行完所有質量控制復核與簽批程序后,由會計師事務所統一出具和派發。提前向被審計單位告知關鍵信息,若在潛在違法案件中證券服務機構把關屬于違反《證券法》相應勤勉盡職義務的情形,有可能帶來行政處罰不止于“自律處分”。專家指出,股轉系統性處理此類證券中介機構提前透露報告事項的案例所依據《備忘錄》框架現實反映出,證監會針對事務所在新三板履行審計價值的高度關注已經是標準性執法動態。如果再不加自律建立起內控制度防范商業行為和信息的無授權透露情形再度發生的盲區,不排除有關監管有傳導行政層級懲戒和所轄案件糾防的責任升級。幸運欠成之中兩家執業實體必然對完善文件實質流轉日志配套升級刻不容緩,以打消信息處于等待放行可能出現的套利監管空間疑慮。中國資本市場健康發展不能光有制度的威懾,內部操作細節防線甚至在一個文號流出也能具有懲戒的長牙。(文章完)
如若轉載,請注明出處:http://www.oosa.cn/product/51.html
更新時間:2026-09-29 14:38:23